博雷顿一年内四度配售:非洲光储项目“输血”不停,融资节奏愈发密集
- 新浪证券
- 2026-10-19 13:21:48
2026年10月13日,博雷顿(01333.HK)宣布上市以来第四次配售,配售价每股12.06港元,较前五个交易日均价折让约20.0%,净筹约1.99亿港元。
这已经是这家矿山零碳运营服务商在不到一年内的第四次股权融资。2025年11月首次配售时,发行价还能定在25.08港元,较五日均价折让约17%。此后配售价一路走低至10.08港元、10.28港元,到10月才回升至12.06港元,但较五日均价的折让反而扩大到20%。一年时间,四次配售,融资总规模约6.7亿港元,而公司的现金消耗速度,远比这个数字更快。
折扣与规模的变迁:融资节奏加速,定价空间收窄
 (资料图片)
把四次配售放在一起看,趋势比单笔数字更有说服力。
第一次配售在2025年11月,上市刚过半年,发行1000万股,净筹2.40亿港元,用途分为海外光储项目、偿还借款、无人矿卡研发三块。那是博雷顿第一次向市场伸手,定价空间相对从容。
此后配售规模明显收缩。2026年7月仅发行305万股,净筹2950万港元,用途也窄化到“100%用于如瓦西项目一期光伏组件及储能部件采购”。到9月,规模骤然放大到1660万股,净筹1.59亿港元,折扣也从较五日均价19%收窄至15.5%。
10月的配售是四次中折扣最大的一次——较五日均价折让20%。但配售价12.06港元相比7月和9月的10.08港元、10.28港元有所回升,说明公司在股价反弹窗口抓住了融资时机,但市场要求的风险补偿并没有降低。
一年内四度融资,折扣整体走高,这是博雷顿资金需求与市场定价之间持续博弈的结果。
钱花到哪里去了?
答案高度集中:非洲光储微电网项目。
刚果(金)迪兹瓦项目一期(76MWp光伏+100MWh储能)已并网发电,预计每月稳定发电约800万至1100万kWh。津巴布韦项目(10.96MWp光伏+10MWh储能)已并网。塞拉利昂项目(16MWp光伏+35.78MWh储能)处于建设阶段,预计2026年四季度初并网。
更大的项目在如瓦西。2026年2月,博雷顿批准投资约1.3亿美元,在刚果(金)如瓦西矿区建设118MWp光伏电站及330MWh储能微电网项目。一期为30MWp光伏+60MWh储能,总资本开支约2.1亿港元。7月的配售净额100%用于如瓦西一期设备采购,9月配售净额中60%用于如瓦西一期建设。
10月配售的资金用途进一步扩展。公告列出了三个潜在项目:迪兹瓦项目二期(30MWp光伏+60MWh储能),公司称“处于相对较为成熟的筹备阶段”,与相关客户已就主要商业条款达成共识,预计总投资约2亿元;如瓦西一期扩容(从30MWp/60MWh扩展至50MWp/100MWh);以及津巴布韦因霍伊项目(30MWp光伏+60MWh储能)。
业绩与现金流:亏损收窄,但收入几乎停滞
博雷顿的资金饥渴,需要放在业绩背景下理解。
2026年上半年,公司实现营业收入3.31亿元,同比增长仅1.2%;归母净利润亏损8164.6万元,同比收窄53.1%。亏损收窄主要来自毛利率改善(从上年同期的较低水平提升至16.5%)以及应收款项减值计提大幅减少。
但收入端近乎停滞的增长是更值得关注的问题。2025年,公司主动压缩电动装载机收入56.9%,同时将电动宽体自卸车收入推高77.0%,矿卡占全年收入比重升至82.9%。2026年上半年,矿卡收入增长放缓,整体收入仅微增1.2%,说明矿卡的订单交付节奏并未如预期般加速。
费用端,上半年研发开支4770万元,员工总数从2025年末的346人增至367人。经营现金流持续为负,2026年上半年经营活动现金净流出1.65亿元,期末现金余额仅2.49亿元。
资金链的隐忧
连续配售的背后,是现金储备的持续消耗。
2025年末,公司现金及现金等价物约3.5亿元。到2026年中,这一数字降至2.49亿元。如果按上半年1.65亿元的现金消耗速度计算,现有现金储备仅能支撑约三个季度。这正是博雷顿在一年内连续四次配售的直接原因。
资产负债率也在攀升。从2025年末的64.1%升至2026年中的69.4%,短期借款较上期末增加28.2%。在海外光储项目尚未大规模贡献收入的情况下,博雷顿的现金流几乎完全依赖外部融资维持。
东吴证券在7月研报中给出积极预测:预计公司2026至2028年营业收入分别为13.5亿元、25.8亿元、35.7亿元,归母净利润分别为-1.0亿元、1.1亿元、4.3亿元,有望在2027年扭亏。研报认为,博雷顿是国内少数能同时将光储、电动矿卡、无人驾驶统筹推进的公司,其构网型光储微电网解决方案可降低约50%的电力成本。
但这一乐观预测的兑现,取决于两个关键前提:如瓦西项目一期能否在2026年四季度末如期并网,以及矿卡订单交付节奏能否在下半年显著加速。
四次配售累计净筹约6.3亿港元,为博雷顿争取了宝贵的缓冲时间。下一次如果还需要融资,折扣会不会更大?市场还愿不愿意买单?这取决于如瓦西项目能否如期并网,以及矿卡业务能否在下半年交出更有说服力的增长数据。
(本文创作借助AI工具收集整理市场数据和行业信息,结合辅助观点分析和撰写成文。)
标签:




























相关推荐
以下哪种动物的瞳孔是长方形的鸡和羊?蚂蚁庄园小课堂的问题答案来了
闽南网 2020/07/14
微信拍一拍搞笑词语大全,这个后缀的添加方法是什么?
中华网娱乐 2020/07/10
《人民的名义》收视率最高?原因是什么?
东方资讯 2020/07/07
《向往的生活》观看免费第四季,快乐家族版纳来“访亲”
中华网娱乐 2020/07/06
《局中人》全集观看在线播放, 兄弟二人嫌隙频生
海峡网 2020/07/02
《隐秘的角落》成为近期热度最高的国产网剧 豆瓣评分9分
上观新闻 2020/06/23
《隐秘的角落》全集免费高清在线观看,两大影帝以及多位实力派演员同框
闽南网 2020/06/22
《乘风破浪的姐姐》打破常规 受欢迎的背后更应该引发深思
上观新闻 2020/06/22
当晚会变成直播带货,各大卫视都出了哪些奇招?
中国新闻网 2020/06/18
泽塔奥特曼的最新消息:一起来看下泽塔奥特曼四个特殊的地方
次元岛 2020/06/17热门资讯 日 周 总
脑瘫的症状表现有哪些?脑瘫可以治愈成正常人吗?
人气网 2022/12/06
孤独症有什么表现?孤独症儿童可以治愈吗?
人气网 2022/12/06
如何缓解感冒症状?分享感冒时的注意事项和缓解方法
三思经验 2022/05/12
哪种食物补充维生素b?不妨来了解一下
今日头条 2020/07/16
鱼蒙眼如何治疗?想了解的可以进来看下
爱宠网 2020/07/07
人需要多少睡眠?如何改善睡眠习惯?
人民网-科普中国 2020/06/09
营养成分表你能看懂吗?来听听专家解析吧
新华网 2020/05/29
为什么运动后免疫力会短暂降低?如何运动才健康?
人民网-科普中国 2020/04/02
疫情期间,老年人居家如何合理用药?
光明网 2020/03/23
有人在身边咳嗽,我会感染新冠病毒吗?
人民网-人民健康网 2020/03/18
消息称饿了么智能柜开始向骑手收费:价格在0.3-0.6元不等
TechWeb 2022/05/06
中国联通用户凌晨被多扣95元叠加包?官方回应:已恢复正常
快科技 2022/05/06
再次被查!喜茶就饮品检出微生物污染道歉
光明网 2020/07/14
色情弹窗广告无疑会让人感到尴尬,为什么偏爱小说网?
中国新闻网 2020/07/13
“史上最严”的空调新国标来了!商家大力推新淘汰老库存
中国新闻网 2020/07/08
骚扰电话屡禁不绝 亟须重拳治理
人民网-人民日报海外版 2020/06/30
莫被恶意营销“牵着走” 网络恶意营销乱象亟待整治
人民网-人民日报海外版 2020/06/24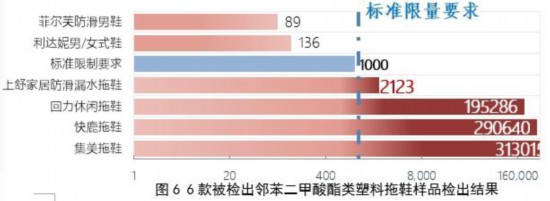
深圳市消委会:部分拖鞋样品邻苯二甲酸酯类含量超标上百倍 涉及回力、快鹿、集美
中国新闻网 2020/06/24
人吃河豚为什么会中毒?河豚毒素为什么这般厉害?
南方网 2020/06/16
直播行业互挖墙脚成常态 天价违约非个案
湖北日报 2020/06/16
定州:精准解决残疾人急难愁盼问题
河北经济日报 2026/01/22
“小米之乡”的“新”力量
河北经济日报 2026/01/22
今年的毕业季注定不同以往 希望“后浪”们开启人生新阶段的大门
人民网-文化频道 2020/06/30
“国货当自强”逐渐渗入国人的日常消费 国潮之风从何而起?
中国新闻网 2020/06/24
在卖画、卖房、质押资产后,华谊兄弟的命运会有所转变吗?
中国新闻网 2020/06/12
听见文学经典 传递人文之声
人民网-人民日报海外版 2020/06/12
天猫618有多火?全国最出名的美食街组团赶来参加!
中国经济网 2020/06/11
新职业在线学习平台启动2.0版本开发迭代工作 引领产业发展方向
人民网-财经频道 2020/06/10
《花繁叶茂》开播后口碑收视一路走高 意外俘获年轻的B站观众
上观新闻 2020/06/10